把科莫当成一家普通足球俱乐部来看,会错过整件事的重心。它的老板是印尼华裔富商黄惠祥、黄惠忠兄弟。2019年收购科莫时,球队还混迹于意大利第四级别联赛;今天它打进欧冠、击败过曼联,兄弟俩累计投入接近4亿欧元。
俱乐部主席苏瓦尔索回溯过项目起点:“最初我们收购这家俱乐部,只是把它当作一个纪录片的拍摄场景。我们希望为印尼电视台制作关于意大利足球的影像,科莫湖很美,于是我们决定一切围绕这个核心构建。”
用足球给科莫湖引流
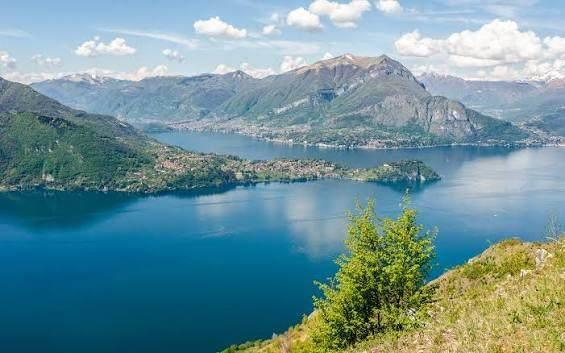
科莫每年吸引大约500万游客。黄氏家族成立专门公司,围绕科莫湖打造“商品体系”,项目初期足球俱乐部只是手段,科莫湖才是目的。这是一个典型的美式商业逻辑:体育与娱乐产业深度融合。
落地动作看得见摸得着。
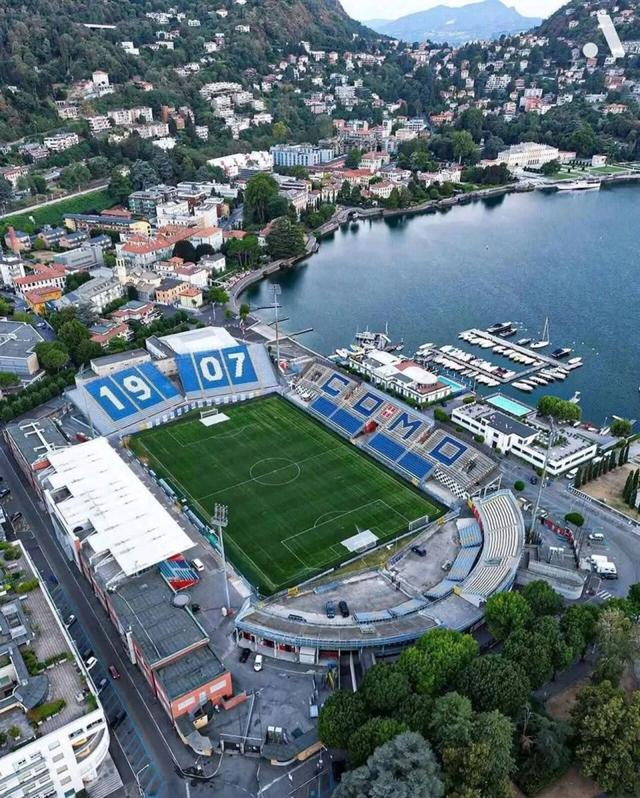
过去两个夏天,科莫连续举办“科莫杯”俱乐部邀请赛,核心概念是“湖畔足球”;2026年夏天,俱乐部用100天完成主场西尼加利亚球场大修,拆除修葺西侧弧形看台、把球场拓宽2.5米、改造入场通道、替补席、更衣室和新闻发布厅,就为达到欧冠承办标准。
科莫出售的不只是比赛,还是一种名叫意大利的生活方式——时尚品牌、豪华酒店、明信片般的风景、优质餐饮。休·格兰特、阿德里安·布罗迪这些名人来湖畔球场看球,看球只是科莫湖旅游的项目之一。
随着竞技成绩提升,这套模型完成了一个关键升级:一旦球队持续参加欧冠,足球这个“手段”本身也就成了“目的”——体育内容为文旅引流,文旅收入再反哺球队投入。
买球员,不如买资产
既然足球是入口生意,引援策略就绕开成名球星,重点押注潜力巨大的年轻球员,自主培养。
尼科·帕斯是这套策略的教科书案例:2024年夏天,科莫以600万欧元从皇马签下这位阿根廷中场,皇马保留50%二次转会分成、匹配任何报价的优先权,以及此后三个夏窗分别以900万、1000万、1100万欧元回购的权利。
两年后,科莫以约6000万欧元买断了皇马持有的相关经济权益,皇马只留下2027年夏天8000万欧元回购的选项。
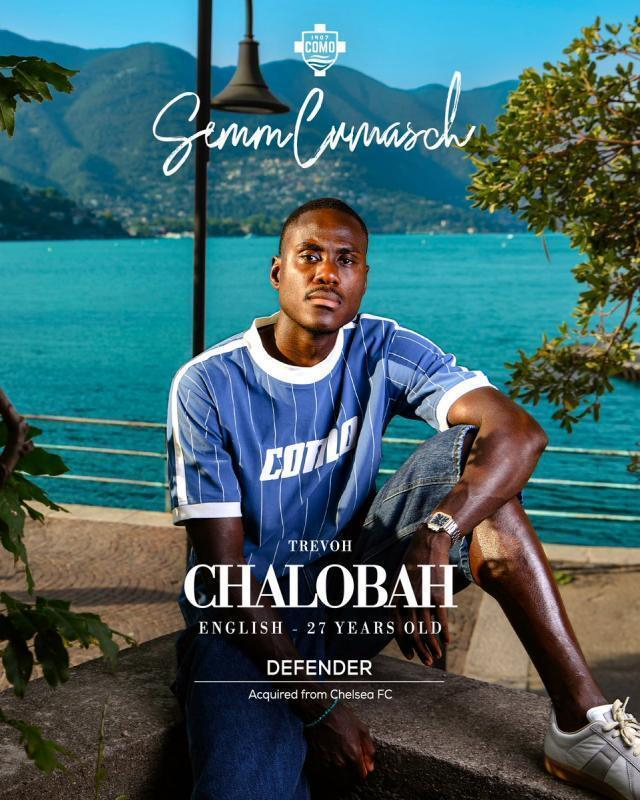
这不是一笔转会,是一笔资产运作:用600万进来,赌帕斯的成长速度超过回购条款的加价速度,再用6000万把赌赢的资产锁仓。2026年夏天,科莫又以3000万欧元加600万浮动条款,从切尔西签下英格兰后卫查洛巴,法布雷加斯半年前就已开始联系他。
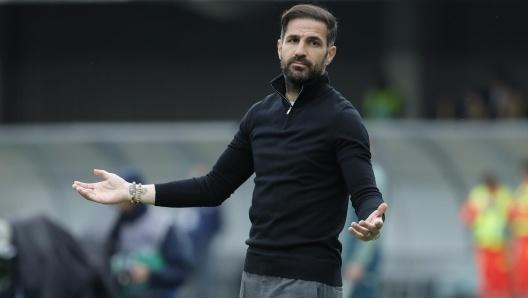
真正的底牌在教练席。法布雷加斯2022年以球员兼股东身份加盟科莫,后来执教球队,是竞技项目真正的掌舵者;凡是专业能力强、能参与俱乐部长远建设的人,出资者就邀请持股,亨利、瓦拉内都是通过这条路入局的。
2025-26赛季,科莫单赛季引援投入超过1亿欧元,买来的是一套由法布雷加斯亲手打磨的年轻阵容,而不是成名的成品。
用主动亏损换未来
这套模型的当下账本很难看。2024-25赛季,科莫营业收入5500万欧元,其中只有700万来自球员交易;全季亏损1.05亿欧元,总支出1.59亿欧元里,球员薪资约1.12亿。过去三个赛季累计亏损1.71亿欧元——俱乐部没有银行负债,净资产为正,全靠股东持续注资。
管理层在财报里说得很明确:这些亏损是体育与商业领域既定投资计划的直接反映,符合董事会预期。
最慢的一环是青训。科莫的青训营2023年左右才成立,已培养出10名入选国青梯队的球员,还有从尤文图斯青训挖角的操作,法布雷加斯也提拔了几名青训球员进一线队。
但2026年8月,科莫仍然凑不齐欧冠4+4注册规则要求的青训出品球员,队中只有2006年出生的里斯波利和2009年出生的卡萨诺两个科莫青训产品。2026年11月的欧冠,U19本土小将帕帕乔利倒是进了球。俱乐部主席给出的时间表是2028年:依靠青训营球员支撑阵容。
整个模型的时间结构很清楚:用股东的钱撑住前期的阵容投入和亏损,用欧冠门票抬升收入,等青训跟上后降低引援依赖。2028年是它自己设定的结算点。
这场豪赌的边界在哪里
这套玩法在意大利足坛招致了真实的敌意。
批评者说科莫是“人为拼装”的俱乐部,定位是游客和亿万富翁,而非面向大众的足球;阿莱格里骂法布雷加斯是“毛头小子”和“白痴”,加斯佩里尼赛后拒绝握手,还有同行叫他“支票簿教练”,认为他的战术风格背叛了意大利足球传统。
账面上也有缺口。单赛季欧冠参赛能给科莫带来1亿到1.5亿欧元的相关收入——能覆盖相当部分亏损,但填不上持续过亿的引援开支;西尼加利亚球场的翻修还要协调文化遗产保护机构和地方政府。
同样的体育加商业融合模型,莱斯特城已经翻过车:两次从英超降级、如今掉进英甲,还因违反财政可持续性规则被扣分,母公司无力支撑、正在出售;11月又因主赞助商启用成人影片演员担任宣传大使引发球迷哗然、提前解约。
科莫的4亿欧元赌的是:足球成绩撑起欧冠级话题度,科莫湖的文旅生意跑赢足球本身的成本。2026年3月黄惠祥去世后,家族明确原有方向不变,法布雷加斯仍是核心掌舵者。
押注仍在继续——如果这个循环成立,科莫就是欧洲第一个真正把足球做成文旅入口的俱乐部;如果有一环断掉,莱斯特城就是它的结局。
俱乐部主席苏瓦尔索回溯过项目起点:“最初我们收购这家俱乐部,只是把它当作一个纪录片的拍摄场景。我们希望为印尼电视台制作关于意大利足球的影像,科莫湖很美,于是我们决定一切围绕这个核心构建。”
用足球给科莫湖引流
科莫每年吸引大约500万游客。黄氏家族成立专门公司,围绕科莫湖打造“商品体系”,项目初期足球俱乐部只是手段,科莫湖才是目的。这是一个典型的美式商业逻辑:体育与娱乐产业深度融合。
落地动作看得见摸得着。
过去两个夏天,科莫连续举办“科莫杯”俱乐部邀请赛,核心概念是“湖畔足球”;2026年夏天,俱乐部用100天完成主场西尼加利亚球场大修,拆除修葺西侧弧形看台、把球场拓宽2.5米、改造入场通道、替补席、更衣室和新闻发布厅,就为达到欧冠承办标准。
科莫出售的不只是比赛,还是一种名叫意大利的生活方式——时尚品牌、豪华酒店、明信片般的风景、优质餐饮。休·格兰特、阿德里安·布罗迪这些名人来湖畔球场看球,看球只是科莫湖旅游的项目之一。
随着竞技成绩提升,这套模型完成了一个关键升级:一旦球队持续参加欧冠,足球这个“手段”本身也就成了“目的”——体育内容为文旅引流,文旅收入再反哺球队投入。
买球员,不如买资产
既然足球是入口生意,引援策略就绕开成名球星,重点押注潜力巨大的年轻球员,自主培养。
尼科·帕斯是这套策略的教科书案例:2024年夏天,科莫以600万欧元从皇马签下这位阿根廷中场,皇马保留50%二次转会分成、匹配任何报价的优先权,以及此后三个夏窗分别以900万、1000万、1100万欧元回购的权利。
两年后,科莫以约6000万欧元买断了皇马持有的相关经济权益,皇马只留下2027年夏天8000万欧元回购的选项。
这不是一笔转会,是一笔资产运作:用600万进来,赌帕斯的成长速度超过回购条款的加价速度,再用6000万把赌赢的资产锁仓。2026年夏天,科莫又以3000万欧元加600万浮动条款,从切尔西签下英格兰后卫查洛巴,法布雷加斯半年前就已开始联系他。
真正的底牌在教练席。法布雷加斯2022年以球员兼股东身份加盟科莫,后来执教球队,是竞技项目真正的掌舵者;凡是专业能力强、能参与俱乐部长远建设的人,出资者就邀请持股,亨利、瓦拉内都是通过这条路入局的。
2025-26赛季,科莫单赛季引援投入超过1亿欧元,买来的是一套由法布雷加斯亲手打磨的年轻阵容,而不是成名的成品。
用主动亏损换未来
这套模型的当下账本很难看。2024-25赛季,科莫营业收入5500万欧元,其中只有700万来自球员交易;全季亏损1.05亿欧元,总支出1.59亿欧元里,球员薪资约1.12亿。过去三个赛季累计亏损1.71亿欧元——俱乐部没有银行负债,净资产为正,全靠股东持续注资。
管理层在财报里说得很明确:这些亏损是体育与商业领域既定投资计划的直接反映,符合董事会预期。
最慢的一环是青训。科莫的青训营2023年左右才成立,已培养出10名入选国青梯队的球员,还有从尤文图斯青训挖角的操作,法布雷加斯也提拔了几名青训球员进一线队。
但2026年8月,科莫仍然凑不齐欧冠4+4注册规则要求的青训出品球员,队中只有2006年出生的里斯波利和2009年出生的卡萨诺两个科莫青训产品。2026年11月的欧冠,U19本土小将帕帕乔利倒是进了球。俱乐部主席给出的时间表是2028年:依靠青训营球员支撑阵容。
整个模型的时间结构很清楚:用股东的钱撑住前期的阵容投入和亏损,用欧冠门票抬升收入,等青训跟上后降低引援依赖。2028年是它自己设定的结算点。
这场豪赌的边界在哪里
这套玩法在意大利足坛招致了真实的敌意。
批评者说科莫是“人为拼装”的俱乐部,定位是游客和亿万富翁,而非面向大众的足球;阿莱格里骂法布雷加斯是“毛头小子”和“白痴”,加斯佩里尼赛后拒绝握手,还有同行叫他“支票簿教练”,认为他的战术风格背叛了意大利足球传统。
账面上也有缺口。单赛季欧冠参赛能给科莫带来1亿到1.5亿欧元的相关收入——能覆盖相当部分亏损,但填不上持续过亿的引援开支;西尼加利亚球场的翻修还要协调文化遗产保护机构和地方政府。
同样的体育加商业融合模型,莱斯特城已经翻过车:两次从英超降级、如今掉进英甲,还因违反财政可持续性规则被扣分,母公司无力支撑、正在出售;11月又因主赞助商启用成人影片演员担任宣传大使引发球迷哗然、提前解约。
科莫的4亿欧元赌的是:足球成绩撑起欧冠级话题度,科莫湖的文旅生意跑赢足球本身的成本。2026年3月黄惠祥去世后,家族明确原有方向不变,法布雷加斯仍是核心掌舵者。
押注仍在继续——如果这个循环成立,科莫就是欧洲第一个真正把足球做成文旅入口的俱乐部;如果有一环断掉,莱斯特城就是它的结局。